الرباط / الأناضول
– المحلل الاقتصادي عمر الكتاني: اعتماد الدول على الدولار يعزز قوته مقابل العملات المحلية.
– المحلل المالي عمر باكو: تراجع العملات يرتبط بعوامل هيكلية منها أنظمة تعويم العملات وأخرى ظرفية مثل تداعيات العدوان على إيران.
تعاني العديد من العملات المحلية ضغوطاً متزايدة، مع استمرار ارتفاع أسعار الطاقة واضطرابات الإمدادات الناتجة عن العدوان الأمريكي الإسرائيلي على إيران، ما يثير مخاوف من تفاقم التضخم وتراجع القدرة الشرائية، خاصة في الدول المستوردة للنفط.
شهدت فترات الأسبوعين الماضيين تراجعاً ملحوظاً في عدة عملات محلية، منها الجنيه المصري والروبية الإندونيسية والهندية، متأثرة بالقوة المتزايدة للدولار الأمريكي، وارتفاع عوائد السندات الأمريكية وأسعار النفط، إلى جانب عوامل محلية تشمل التضخم والعجز التجاري.
يرى محللان اقتصاديان في حوار مع الأناضول أن ارتفاع فاتورة واردات الطاقة، مع استمرار هيمنة الدولار على المعاملات العالمية، يزيدان الضغوط على العملات المحلية، كما تختلف قدرة الدول على مواجهة هذه التداعيات وفقاً لظروفها الاقتصادية والمالية.
** عملات متأثرة بالضغوط
في إندونيسيا، انخفضت الروبية بنحو 7% منذ بداية العدوان على إيران وحتى 20 أكتوبر/تشرين الأول الجاري، بحسب بيانات البنك المركزي الإندونيسي، متأثرة بضغوط التضخم والمخاوف المالية.
| العملة | السعر قبل العدوان | السعر بعد العدوان (20 أكتوبر) |
|---|---|---|
| الروبية الإندونيسية مقابل الدولار | 16,779 | 17,985 |
| الجنيه المصري مقابل الدولار (20 أكتوبر) | غير متوفر | 56.15 للشراء – 56.25 للبيع |
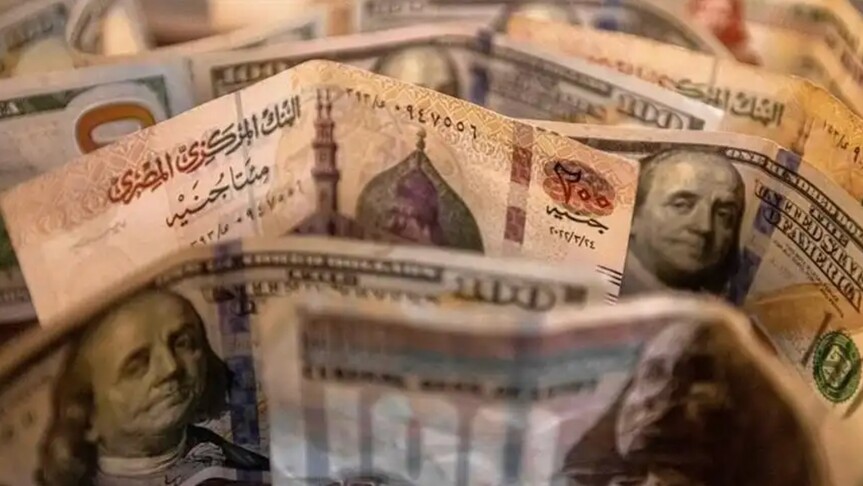
وفي مصر، تخطى سعر صرف الدولار مستوى 56 جنيهاً للمرة الأولى على الإطلاق، مواصلاً ارتفاعه أمام الجنيه المحلي، حسب بيانات بنك مصر الحكومية، وامتدت الضغوط إلى عملات آسيوية أخرى مثل الروبية الهندية والبيزو الفلبيني والدولار التايواني، التي تراجعت بنسب بين 3 و7% حتى 26 أكتوبر، وفق بيانات البورصات المحلية.
** الدولار الأمريكي وأسعار النفط
تتداخل عدة عوامل معاً في خلفية تراجع العملات المحلية، في مقدمتها قوة الدولار، وارتفاع عوائد السندات الأمريكية، إلى جانب الارتفاع الكبير في أسعار النفط، الذي يزيد الأعباء المالية على الدول المستوردة للطاقة، حسب محللين.
يرفع ارتفاع أسعار النفط فاتورة الواردات، ما يؤدي إلى زيادة الطلب على الدولار لتغطية هذه التكاليف، وبالتالي يضغط على العملات المحلية ويرفع أسعار السلع المستوردة، رغم محاولات البنوك المركزية التدخل أو تعديل أسعار الفائدة لمواجهة ذلك.
أوضح المحلل الاقتصادي عمر الكتاني أن الولايات المتحدة تحافظ على نفوذ واسع في أسواق الصرف العالمية، بفضل استمرار إجراء غالبية المعاملات المالية وتجارة النفط بالدولار.
وأشار إلى أن اعتماد الدول على الدولار يدعم قوته مقابل العملات المحلية، رغم محاولات تجمعات اقتصادية مثل مجموعة “بريكس” لإيجاد بدائل تقلل من هيمنة الدولار.
ويتكون تكتل “بريكس” من البرازيل، وروسيا، والهند، والصين، وجنوب أفريقيا، بالإضافة إلى انضمام مصر، والإمارات، وإثيوبيا، وإيران، فيما من المتوقع انضمام إندونيسيا بداية عام 2025.
كما بيّن الكتاني أن صدمة النفط أثرت بشكل خاص على اقتصادات تعاني مسبقاً من اختلالات في أنظمة الصرف وضعف في بنيتها الاقتصادية، مشيراً إلى أن هذه التداعيات لم تقتصر على الاقتصادات الأضعف، بل امتدت لتطال عملات اقتصادات كبرى مثل الين الياباني واليورو.
يُذكر أن الين الياباني ما يزال يفقد قيمته وسط تداعيات العدوان الأمريكي الإسرائيلي على إيران، إذ وصل سعر صرف الدولار إلى حوالي 157 ينا، يوم الاثنين، مسجلاً خسارة بنحو 0.7% منذ اندلاع الحرب.
** تأثيرات هيكلية وعوامل محلية
لا تعتمد قدرة العملات المحلية على ثبات قيمتها أمام الصدمات الخارجية على حجم الاقتصاد فقط، بل تتأثر كذلك بأنظمة الصرف، ومستويات التضخم، والعجز المالي، والدين العام.
أكد المحلل المالي عمر باكو أن تراجع العملات مرتبط بعوامل هيكلية مثل أنظمة تعويم العملات، بالإضافة إلى عوامل ظرفية مثل تداعيات العدوان على إيران.
تعويم العملة يعني ترك تحديد سعرها للسوق حسب العرض والطلب، بدلاً من تثبيت البنك المركزي لسعر محدد، كما حدث في مصر عندما نفذ البنك المركزي في مارس 2024 تعويماً كاملاً للجنيه، بعد تحريره تدريجياً منذ نوفمبر 2016.
في المقابل، بدأ المغرب في يناير 2018 تحرير سعر صرف الدرهم، بالسماح له بالتحرك ضمن هامش 2.5% صعوداً أو هبوطاً مقابل سلة عملات تضم اليورو بنسبة 60% والدولار الأمريكي بنسبة 40%، كمرحلة أولى ضمن خطة تعويم كامل تستمر لعقد من الزمن، وتم توسيع هامش التحرك إلى 5% في مارس 2020.
قال باكو إن استقرار العملات يعتمد أيضاً على التوازنات المالية ومعدلات التضخم، سواء في البلدان التي تعتمد الربط المرن مثل المغرب، أو التعويم الكامل مثل مصر.
وذكر أن العجز المزمن في الميزانية يؤثر سلباً على ميزان المدفوعات (وهو البيان الذي يعكس تدفقات العملات الأجنبية من وإلى الدولة)، ويدخل ضمن هذه التأثيرات انخفاض احتياطيات النقد الأجنبي وارتفاع ضغط سعر الصرف.
وأضاف أن ارتفاع حجم الدين العام يزيد من علاوة المخاطر على الأصول المحلية، مما يرفع احتمالات التخلف عن السداد ويؤدي إلى تراجع الطلب على هذه الأصول، مع تزايد هروب رؤوس الأموال ورفع مخاوف تخفيض قيمة العملة.
وشدد على أن زيادة الدين العام تضعف مصداقية السلطات المالية، ما يفتح المجال لمضاربات على العملة الوطنية تحسباً لانخفاض قيمتها، وهو أمر قد يزيد العجز في ميزان المدفوعات.
كما أوضح أن ارتفاع معدلات التضخم يدفع الفاعلين الاقتصاديين للتحول إلى العملات الأجنبية من أجل حماية مدخراتهم، الأمر الذي يقلل من قدرة العملة المحلية على أداء وظائفها النقدية بشكل فعال.
** تداعيات اجتماعية واقتصادية
وفق رأي الكتاني، يؤدي هبوط العملات المحلية إلى تباطؤ النمو الاقتصادي نتيجة ضعف الاستثمار والاستهلاك، خصوصاً في الدول التي تعتمد على استيراد الطاقة.
أشار إلى أن دعم الاستهلاك المحلي يمثل خياراً تقلل به بعض الدول ذات الكثافة السكانية العالية مثل مصر من تداعيات تلك الضغوط، بالمقابل فإن هذا الخيار يصعب تطبيقه في دول ذات سكان أقل مثل المغرب، وتونس، والجزائر.
وأضاف أن هناك مخاطر اجتماعية واضحة من تراجع قيمة العملات المحلية، تتمثل في تأثر الطبقة الوسطى، مع احتمالية لجوء بعض الدول إلى رفع الضرائب لتقليص العجز المالي، ما قد يزيد العبء على شريحة واسعة من المجتمع.
