الرباط / الأناضول
– المحلل الاقتصادي عمر الكتاني: اعتماد الدول على الدولار يعزز قوته مقابل العملات المحلية.
– المحلل المالي عمر باكو: تراجع العملات يرتبط بعوامل هيكلية مثل أنظمة تعويم العملات، وأخرى ظرفية كآثار العدوان على إيران.
تواجه عملات دول عديدة ضغوطاً متصاعدة مع استمرار ارتفاع أسعار الطاقة واضطراب سلاسل الإمداد، جراء العدوان الأمريكي الإسرائيلي على إيران، ما يثير مخاوف من تفاقم التضخم وتراجع القدرة الشرائية، وخاصة في الدول المعتمدة على استيراد النفط.
شهدت العديد من العملات المحلية تراجعاً ملحوظاً خلال الأسابيع الماضية، منها الجنيه المصري والروبية الإندونيسية والهندية، متأثرة بقوة الدولار، وارتفاع عوائد السندات الأمريكية وأسعار النفط، إلى جانب عوامل داخلية مرتبطة بارتفاع التضخم والعجز التجاري.
ويؤكد محللان اقتصاديان في حديثهما للأناضول، أن تكاليف واردات الطاقة المرتفعة، واحتكار الدولار في المعاملات العالمية، تزيد من الضغوط على العملات المحلية، التي تواجه تحديات متفاوتة حسب الوضع الاقتصادي والمالي لكل دولة.
عملات تواجه ضغوطاً متزايدة
في إندونيسيا، انخفضت الروبية بنسبة تقارب 7% منذ بدء العدوان على إيران وحتى 20 أكتوبر الجاري، وفق بيانات البنك المركزي الإندونيسي، متأثرة بارتفاع التضخم ومخاوف الأسواق المالية.
ووصل سعر صرف الدولار إلى 17,985 روبية مقارنة بـ16,779 روبية قبل اندلاع العدوان.
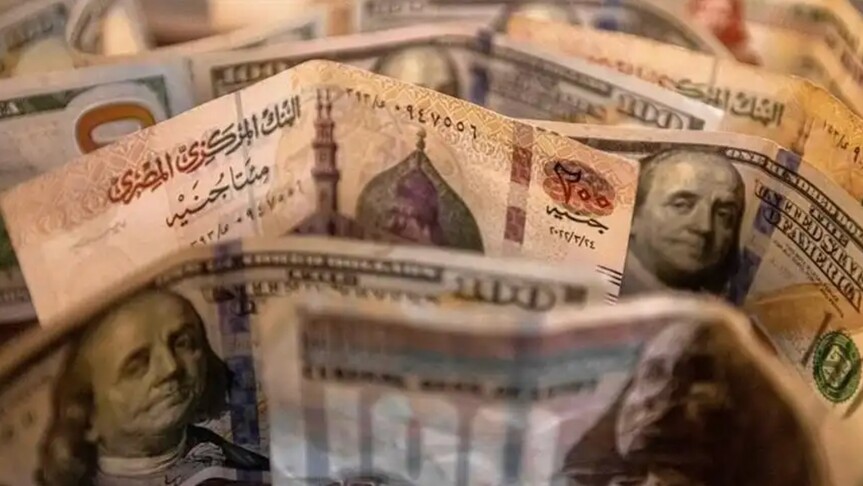
أما في مصر، فقد تجاوز الدولار مستوى 56 جنيهاً لأول مرة بتاريخ البلاد، مسجلاً ارتفاعاً مستمراً في مواجهة العملة المحلية.
وفيما يلي جدول يوضح أسعار صرف الدولار مقابل بعض العملات المحلية حتى 26 أكتوبر 2024:
| العملة | سعر صرف الدولار | نسبة التراجع منذ بداية العدوان |
|---|---|---|
| الروبية الإندونيسية | 17,985 روبية | 7% |
| الجنيه المصري | 56.15 – 56.25 جنيهاً | غير محددة (أعلى مستوى تاريخي) |
| الروبية الهندية | غير محدد | 3-7% |
| البيزو الفلبيني | غير محدد | 3-7% |
| الدولار التايواني | غير محدد | 3-7% |
الدولار الأمريكي وأسعار النفط وأثرها
يتشابك في خلفية تراجع العملات المحلية عدة عوامل رئيسة، أبرزها قوة الدولار، وارتفاع عوائد السندات الأمريكية، إلى جانب ارتفاع أسعار النفط الذي يزيد العبء المالي على الدول المستوردة للطاقة.
فعندما ترتفع أسعار النفط، تزداد فاتورة الواردات، ما يستلزم طلباً أكبر على الدولار لسداد قيمة هذه الواردات، الأمر الذي يضغط على قيمة العملات المحلية ويرفع أسعار السلع المستوردة، بالرغم من محاولات البنوك المركزية التدخل عبر تعديل أسعار الفائدة أو غيرها من السياسات النقدية.
وبحسب المحلل الاقتصادي عمر الكتاني، تحتفظ الولايات المتحدة بنفوذ قوي في أسواق الصرف الدولية، نتيجة استمرار معظم المعاملات المالية وتجارة النفط بالدولار.
وأكد الكتاني أن اعتماد الدول على الدولار يعزز من قوته أمام العملات المحلية، رغم مساعي بعض التكتلات الاقتصادية، مثل مجموعة “بريكس”، لكبح هيمنة الدولار عبر إيجاد بدائل.
ومجموعة “بريكس” هي تكتل اقتصادي تأسس عام 2006، يضم البرازيل وروسيا والهند والصين وجنوب إفريقيا، مع انضمام مصر والإمارات وإثيوبيا وإيران لاحقاً، فيما من المقرر انضمام إندونيسيا بداية 2025.
ولفت الكتاني إلى أن صدمات أسعار النفط أثرت بشدة على اقتصادات تعاني أساساً من اختلالات في أنظمة الصرف وضعف في بنيتها الاقتصادية، وأن تأثيراتها لم تقتصر على الاقتصادات الأصغر فقط، بل وصلت كذلك إلى عملات كبرى وحيوية مثل الين الياباني واليورو.
ولا يزال الين الياباني يفقد قيمته في ظل تداعيات العدوان الأمريكي الإسرائيلي على إيران، إذ وصل سعر صرف الدولار إلى نحو 157 ينا يوم الاثنين، مسجلاً انخفاضاً بنسبة 0.7% منذ بدء الصراع.
اختلالات هيكلية وتأثيرها على العملات
لا تعتمد قدرة العملات المحلية على الصمود أمام الصدمات الخارجية على حجم الاقتصاد فقط، بل تتأثر بشكل بالغ بنظم الصرف المعتمدة، ومستويات التضخم، والعجز المالي، وحجم الدين العام.
ويوضح المحلل المالي عمر باكو أن تراجع العملات يعود إلى عوامل هيكلية تتعلق بأنظمة تعويم العملات، إلى جانب عوامل ظرفية مرتبطة بتداعيات العدوان على إيران.
فالتعويم يعني ترك تحديد سعر العملة لتقلبات العرض والطلب في السوق، بدلاً من تثبيت البنك المركزي لسعر محدد.
فعلى سبيل المثال، في مارس 2024، نفذ البنك المركزي المصري تعويمًا كاملاً لسعر صرف الجنيه، بعد أن كانت عملية تحرير السعر تدريجية بدأت منذ نوفمبر 2016.
وفي المقابل، بدأ المغرب بتحرير سعر صرف الدرهم اعتبارًا من يناير 2018، بالسماح له بالتحرك ضمن هامش 2.5% صعوداً وهبوطاً مقابل سلة عملات تضم اليورو (60%) والدولار الأمريكي (40%)، على أن تصل هذه المرحلة الأولى من التعويم الكامل على مدى 10 سنوات، مع توسيع هامش التحرك إلى 5% في مارس 2020.
ويرى باكو أن استقرار العملات مرتبط بالتوازنات المالية واستقرار مستويات التضخم، سواء في الأسواق ذات الربط المرن مثل المغرب، أو أسواق التعويم الكامل مثل مصر.
ويشير أيضاً إلى أن العجز المالي المزمن يضغط بشدة على ميزان المدفوعات، وهو ما ينعكس سلباً على احتياطيات النقد الأجنبي وسعر الصرف.
ويقول: “كلما ارتفع حجم الدين العام، زادت علاوة المخاطر على الأصول المحلية بسبب المخاوف من التخلف عن السداد، مما يؤدي إلى تراجع الطلب على الأصول المحلية، وهروب رؤوس الأموال، وزيادة المتاجرة الهادفة لخفض قيمة العملة”.
وشدد باكو على أن ارتفاع الدين العام يضر بمصداقية السلطات المالية، مما قد يحفز المضاربات ضد العملة الوطنية، ويزيد من تفاقم العجز في ميزان المدفوعات.
وأضاف أن تصاعد معدلات التضخم يدفع الفاعلين الاقتصاديين إلى تحويل مدخراتهم إلى عملات أجنبية، ما يقلل من قدرة العملة المحلية على القيام بوظائفها النقدية بشكل فعال.
تكاليف اجتماعية واقتصادية لهبوط العملات
يؤكد عمر الكتاني أن هبوط قيمة العملات المحلية ينعكس سلباً على النمو الاقتصادي، عبر تراجع الاستثمارات والاستهلاك، خصوصاً في الدول المستوردة للطاقة.
وأشار إلى أن دعم الاستهلاك الداخلي قد يمثل خياراً لامتصاص الصدمات في الدول ذات الكثافة السكانية العالية مثل مصر، مقارنة بدول أقل سكاناً مثل المغرب وتونس والجزائر، حيث تصبح هذه الاستراتيجية أكثر تعقيداً.
وأضاف أن لتراجع قيمة العملات آثاراً اجتماعية خطيرة، إذ تعاني الطبقة المتوسطة من تآكل قدرتها الشرائية مع توجه بعض الدول لرفع الضرائب للحد من العجز المالي، مما يفاقم الضغوط الاجتماعية والاقتصادية.
