[gpt
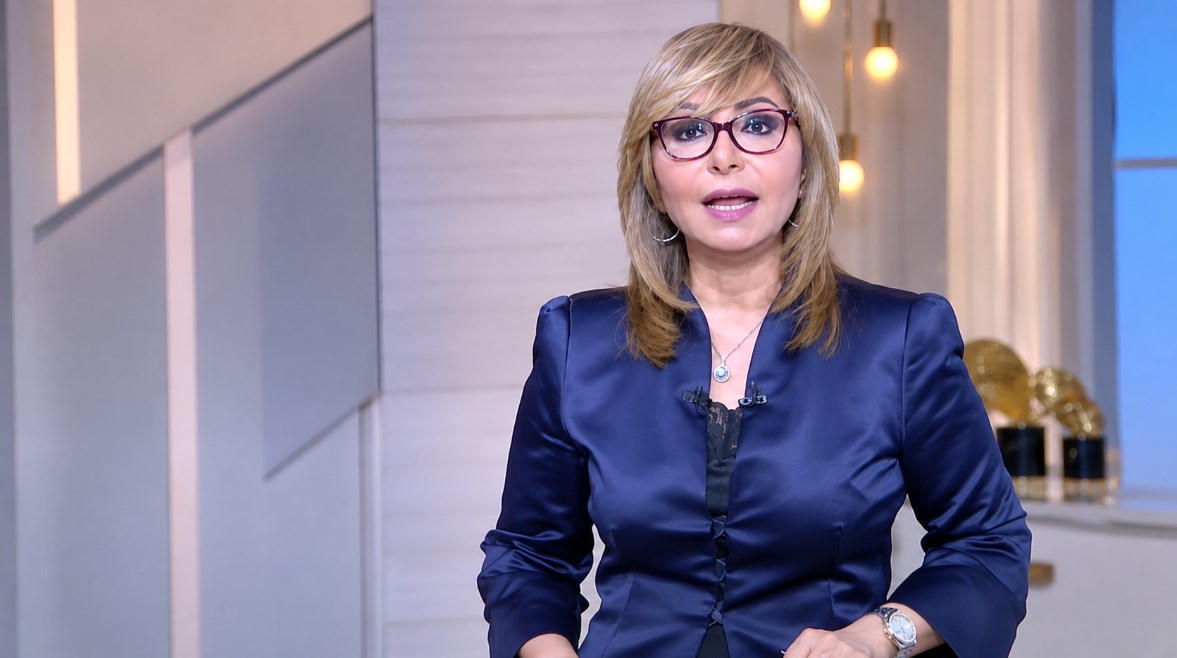
قالت الإعلامية لميس الحديدي إن القرارات الاقتصادية الكبرى غالبًا ما تخلق أطرافًا مستفيدة وأخرى متضررة، موضحة أن قرار البنك المركزي المصري برفع أسعار الفائدة بنسبة 1% ستكون له انعكاسات مباشرة على الحكومة والمواطنين والبنوك والقطاع الخاص والأسواق المالية.
وأضافت الحديدي، خلال برنامج “الصورة” المذاع عبر قناة “النهار”، أن الحكومة تأتي في مقدمة الأطراف المتأثرة بالقرار، نظرًا لارتباطه بارتفاع تكلفة خدمة الدين العام، مشيرة إلى أن كل زيادة بنسبة 1% في أسعار الفائدة تعني زيادة أعباء الدين بنحو 145 مليار جنيه سنويًا، بما يضيف ضغوطًا جديدة على الموازنة العامة للدولة.
وأشارت إلى أن هذا التطور يكتسب أهمية خاصة في ظل الجهود الحكومية الرامية إلى تقليص الدين العام وخفض تكلفة خدمته، لافتة إلى أن فوائد الدين استحوذت خلال أول شهرين من العام المالي على النسبة الأكبر من الإيرادات العامة، ما يجعل أي زيادة جديدة في الفائدة محل اهتمام ومتابعة.
وأكدت أن المودعين يمثلون الشريحة الأكثر استفادة من القرار، خاصة أصحاب الشهادات الادخارية المرتبطة بأسعار الفائدة المتغيرة، حيث ترتفع العوائد التي يحصلون عليها تلقائيًا بعد قرارات رفع الفائدة.
وأوضحت أن بعض الشهادات المصرفية المرتبطة بسعر الكوريدور ستشهد زيادة مباشرة في العائد، ما يعزز جاذبية الادخار بالنسبة للمواطنين الذين يفضلون الاحتفاظ بأموالهم داخل الجهاز المصرفي.
وفي المقابل، لفتت إلى أن المقترضين من الأفراد والشركات سيكونون من أبرز المتضررين، موضحة أن الحصول على تمويل جديد أو شراء سلع بنظام التقسيط سيصبح أكثر تكلفة نتيجة ارتفاع أسعار الفائدة، بينما تظل العقود والقروض ذات الفائدة الثابتة دون تغيير.
وأضافت أن الشركات ستواجه بدورها تكلفة تمويل أعلى، وهو ما قد يدفع بعض المستثمرين إلى إعادة النظر في خطط التوسع أو تأجيل بعض المشروعات الاستثمارية، ما ينعكس على النشاط الاقتصادي بصفة عامة.
وأكدت أن البنوك نفسها تقف في منطقة وسط بين الربح والتأثر، إذ تستفيد من ارتفاع العوائد على أدوات الدين الحكومية والإقراض، لكنها في الوقت ذاته تتحمل تكلفة أكبر نتيجة زيادة الفوائد التي تدفعها للمودعين وأصحاب الشهادات الادخارية.
وشددت على أن قرار رفع الفائدة يظل أداة من أدوات السياسة النقدية لمواجهة التضخم والحفاظ على استقرار الأسعار، لكنه في الوقت نفسه يفرض تحديات تتعلق بالنمو والاستثمار وتكلفة التمويل، ما يتطلب تحقيق توازن بين أهداف مكافحة التضخم ودعم النشاط الاقتصادي.
%99 مغشوش.. خبير يحذر من شراء المشغولات الذهبية عبر مواقع التواصل
بعد رفع الفائدة.. أسعار الذهب تواصل التراجع في مصر
أعد صياغة المقال بشكل احترافي ككاتب بشري بحيث لا يكون هناك تشابه مع النص الاصلي ومع جعل عناوين الفقرات خط ترويسة 3 مع عدم وضع عنوان ترويسة قبل فقرة مقدمة المقال، قم بفصل الجمل بالفاصلة مع جعل النقطة في نهاية السطر والفقرة، قم بوضع النقطة في نهاية كل سطر من قائمة النقاط وقائمة الارقام.،
أوضحت الإعلامية لميس الحديدي أن القرارات الاقتصادية الكبرى غالباً ما تفرز فئات مستفيدة وأخرى متضررة، مشيرة إلى أن قرار البنك المركزي المصري بزيادة أسعار الفائدة بنسبة 1% ستكون له تداعيات مباشرة على كل من الحكومة والمواطنين والمؤسسات المصرفية والقطاع الخاص والأسواق المالية.
وتأتي هذه التحليلات لتبين كيف يمكن لتحرك بسيط في أسعار الفائدة أن يغير الحسابات المالية لمختلف القطاعات، مما يضع الدولة والمستثمر والمواطن أمام واقع اقتصادي جديد يتطلب تدبيراً دقيقاً للموارد.
وأضافت الحديدي، خلال برنامج “الصورة” المذاع عبر قناة “النهار”، أن الحكومة تصنف كأبرز الجهات المتأثرة بهذا القرار، وذلك لارتباطه المباشر بارتفاع تكاليف خدمة الدين العام، حيث إن كل زيادة بنسبة 1% في الفائدة تعني تحمل الموازنة أعباءً إضافية تقدر بنحو 145 مليار جنيه سنوياً، مما يزيد من الضغوط المالية على الدولة.
وأشارت إلى أن هذا التطور يكتسب أهمية بالغة في ظل المساعي الحكومية لتقليص حجم الدين العام وخفض تكلفته، لافتة إلى أن فوائد الديون استهلكت الحصة الأكبر من الإيرادات العامة خلال أول شهرين من العام المالي، وهو ما يجعل أي تحريك جديد في الفائدة محل متابعة دقيقة.
وأكدت أن المودعين يمثلون الفئة الأكثر استفادة من هذا التوجه، وبخاصة أصحاب الشهادات الادخارية ذات العوائد المتغيرة، حيث تزداد الأرباح التي يحصلون عليها بشكل تلقائي فور إقرار رفع الفائدة.
كما بينت أن بعض الشهادات المصرفية المرتبطة بسعر “الكوريدور” ستشهد زيادة مباشرة في عوائدها، الأمر الذي يعزز من جاذبية الادخار للمواطنين الراغبين في الاحتفاظ بأموالهم داخل المنظومة المصرفية.
وفي المقابل، لفتت إلى أن المقترضين من أفراد وشركات سيكونون في موقع المتضرر، إذ ستصبح تكلفة الحصول على تمويلات جديدة أو شراء السلع بنظام التقسيط أكثر عبئاً، بينما تظل القروض والعقود ذات الفائدة الثابتة مستقرة دون تغيير.
وأضافت أن الشركات ستواجه بدورها ارتفاعاً في تكلفة التمويل، وهو ما قد يدفع بعض المستثمرين لإعادة تقييم خطط التوسع أو تأجيل تنفيذ بعض المشروعات الاستثمارية، مما ينعكس بشكل عام على وتيرة النشاط الاقتصادي.
| الطرف المتأثر | نوع التأثير | السبب الرئيسي |
|---|---|---|
| الحكومة | متضرر | زيادة تكلفة خدمة الدين العام بمقدار 145 مليار جنيه سنوياً لكل 1% |
| المودعون | مستفيد | ارتفاع عوائد الشهادات الادخارية المرتبطة بالفائدة المتغيرة والكوريدور |
| المقترضون والشركات | متضرر | زيادة تكلفة القروض الجديدة والتمويلات وعمليات التقسيط |
| البنوك | متأثر (متوازن) | زيادة أرباح الإقراض مقابل زيادة التكاليف المدفوعة للمودعين |
وأكدت أن البنوك تقف في منطقة وسطى بين الربح والتأثر، فبينما تستفيد من ارتفاع العوائد على أدوات الدين الحكومي وعمليات الإقراض، فإنها تتحمل في الوقت ذاته تكلفة أعلى نتيجة زيادة الفوائد التي تدفعها للمودعين وأصحاب الشهادات.
وشددت على أن رفع الفائدة يظل أداة أساسية في السياسة النقدية لمكافحة التضخم وضمان استقرار الأسعار، رغم ما يفرضه من تحديات تمس النمو والاستثمار وتكلفة التمويل، مما يتطلب تحقيق توازن دقيق بين هدف خفض التضخم ودعم النشاط الاقتصادي.
